El mercado de Bitcoin tras el ETF: Cambios estructurales y redefinición de la interpretación del mercado (Parte 1)
Apr 03 2026
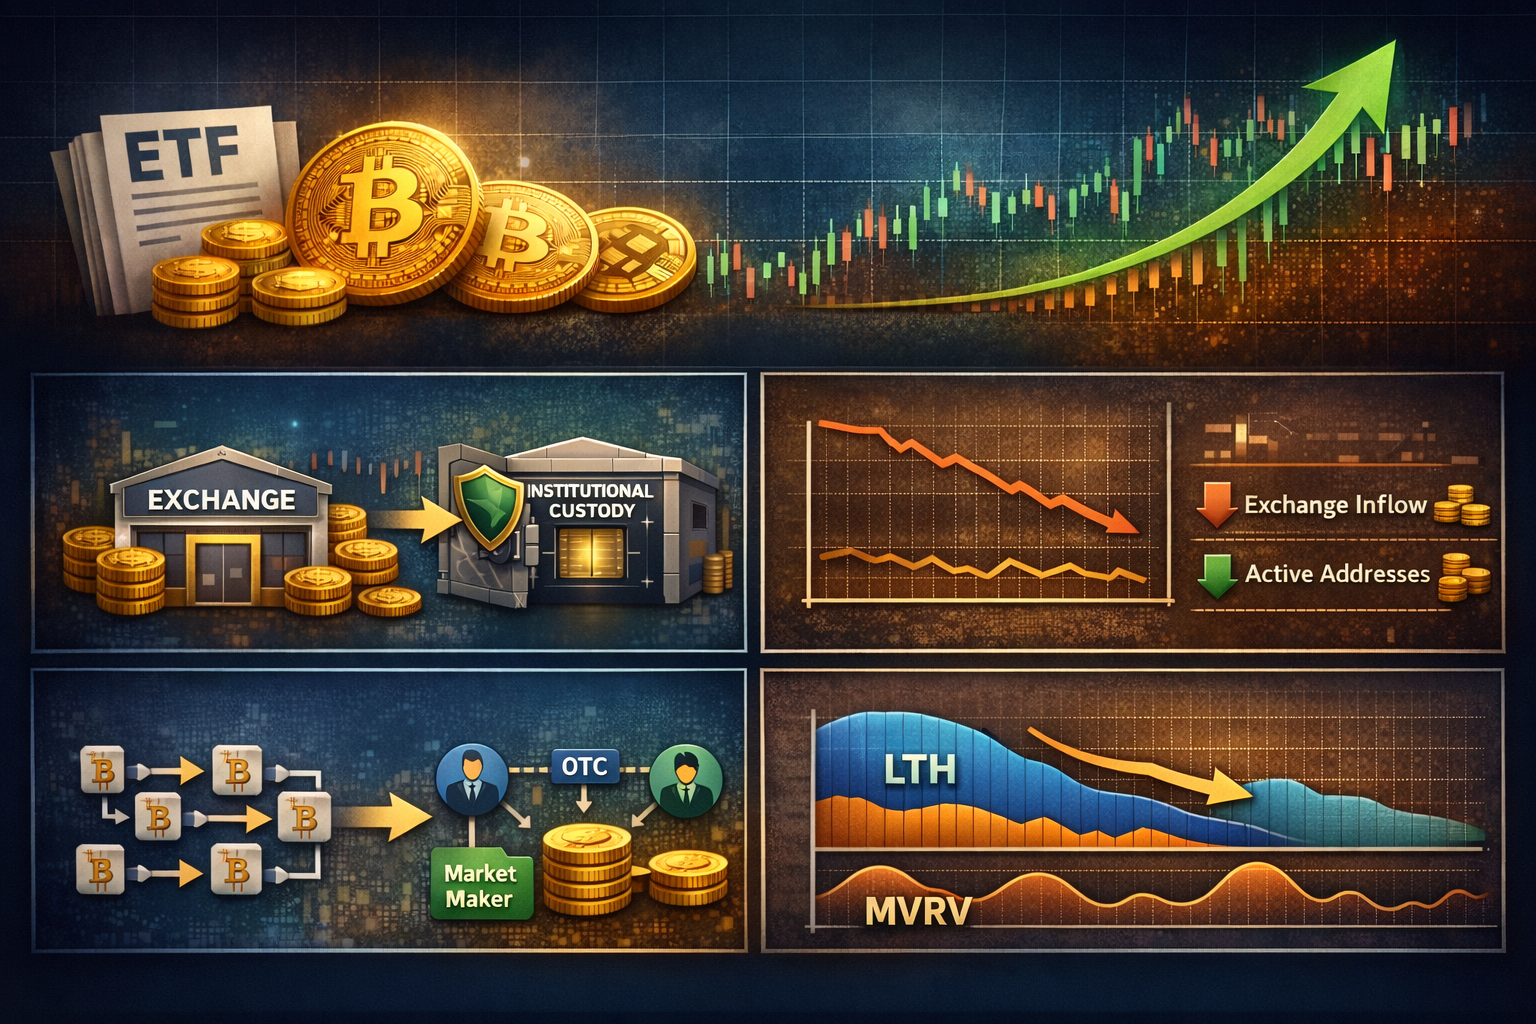
1. Cambios en los datos On-chain Desde la aprobación del ETF de Bitcoin al contado el 10 de enero de 2024, la estructura del mercado ha mostrado patrones fundamentalmente diferentes a los de ciclos anteriores, y estos cambios son claramente visibles en todas las métricas on-chain.
1.1 Transición de una estructura centrada en exchanges a una centrada en la custodia En ciclos pasados, era común que los inversores almacenaran y operaran activos principalmente a través de exchanges. Sin embargo, tras la aprobación del ETF, los inversores institucionales están invirtiendo indirectamente a través de ETFs en lugar de poseer Bitcoin directamente, y dichos activos se mantienen en entornos de custodia institucional en lugar de en exchanges. Como resultado, la principal ruta de almacenamiento y movimiento de Bitcoin se ha desplazado de los exchanges a la custodia institucional, alterando estructuralmente los flujos de transacciones observados on-chain.
1.2 Expansión del mercado y desacoplamiento de la actividad on-chain El tamaño del mercado de Bitcoin se ha expandido rápidamente tras la aprobación del ETF. Sin embargo, a pesar de esta expansión, los indicadores de actividad on-chain, como el flujo de entrada a exchanges (Exchange Inflow) y las direcciones activas (Active Addresses), han disminuido o se han estancado. Aunque parezca que el volumen de transacciones ha bajado, esto se debe a que, con la expansión de intermediarios como ETFs, OTC y Market Makers, las transacciones individuales no se registran una a una on-chain, sino que se agrupan y solo se refleja el asentamiento mínimo necesario como transacción on-chain.
1.3 Cambios en la estructura de los datos del ciclo Estos cambios también afectan a los indicadores on-chain clave utilizados para el análisis de ciclos, especialmente el movimiento entre los tenedores a largo plazo (LTH) y a corto plazo (STH). Tras el ETF, la disminución de las tenencias de los LTH no es tan rápida como antes, y la transición hacia los STH se está produciendo de manera gradual. Esto sugiere que los activos se mantienen por periodos largos dentro de entornos de custodia. Por ello, indicadores como el MVRV muestran movimientos más suaves y graduales en lugar de las señales de sobrecalentamiento abruptas del pasado.
2. Cambios en los datos de análisis técnico El cambio estructural también influye en la formación de precios. Las señales claras de "sobrecalentamiento" que se observaban repetidamente en ciclos pasados no son tan evidentes en el ciclo actual.
2.1 Modelo Pi Cycle El modelo Pi Cycle utiliza el cruce de medias móviles para identificar los máximos del mercado. En el ciclo actual, a pesar de entrar en una fase de corrección tras la subida de precios, no se ha producido el cruce claro de medias móviles visto en el pasado. Esto se debe a que el crecimiento y las fases de sobrecalentamiento han sido más graduales que en ciclos anteriores.
2.2 Mapa de calor de la 200W MA El mapa de calor de la media móvil de 200 semanas (200W MA) mide el sobrecalentamiento del mercado según la desviación del precio respecto a su promedio a largo plazo. En el ciclo actual, no se han formado zonas rojas intensas (sobrecalentamiento) de forma tan clara como antes, y la duración de estas fases ha sido relativamente corta.
Continuará en la Parte 2.