本業が「仮想通貨買い」の上場企業がある?——DATの世界
Mar 10 2026
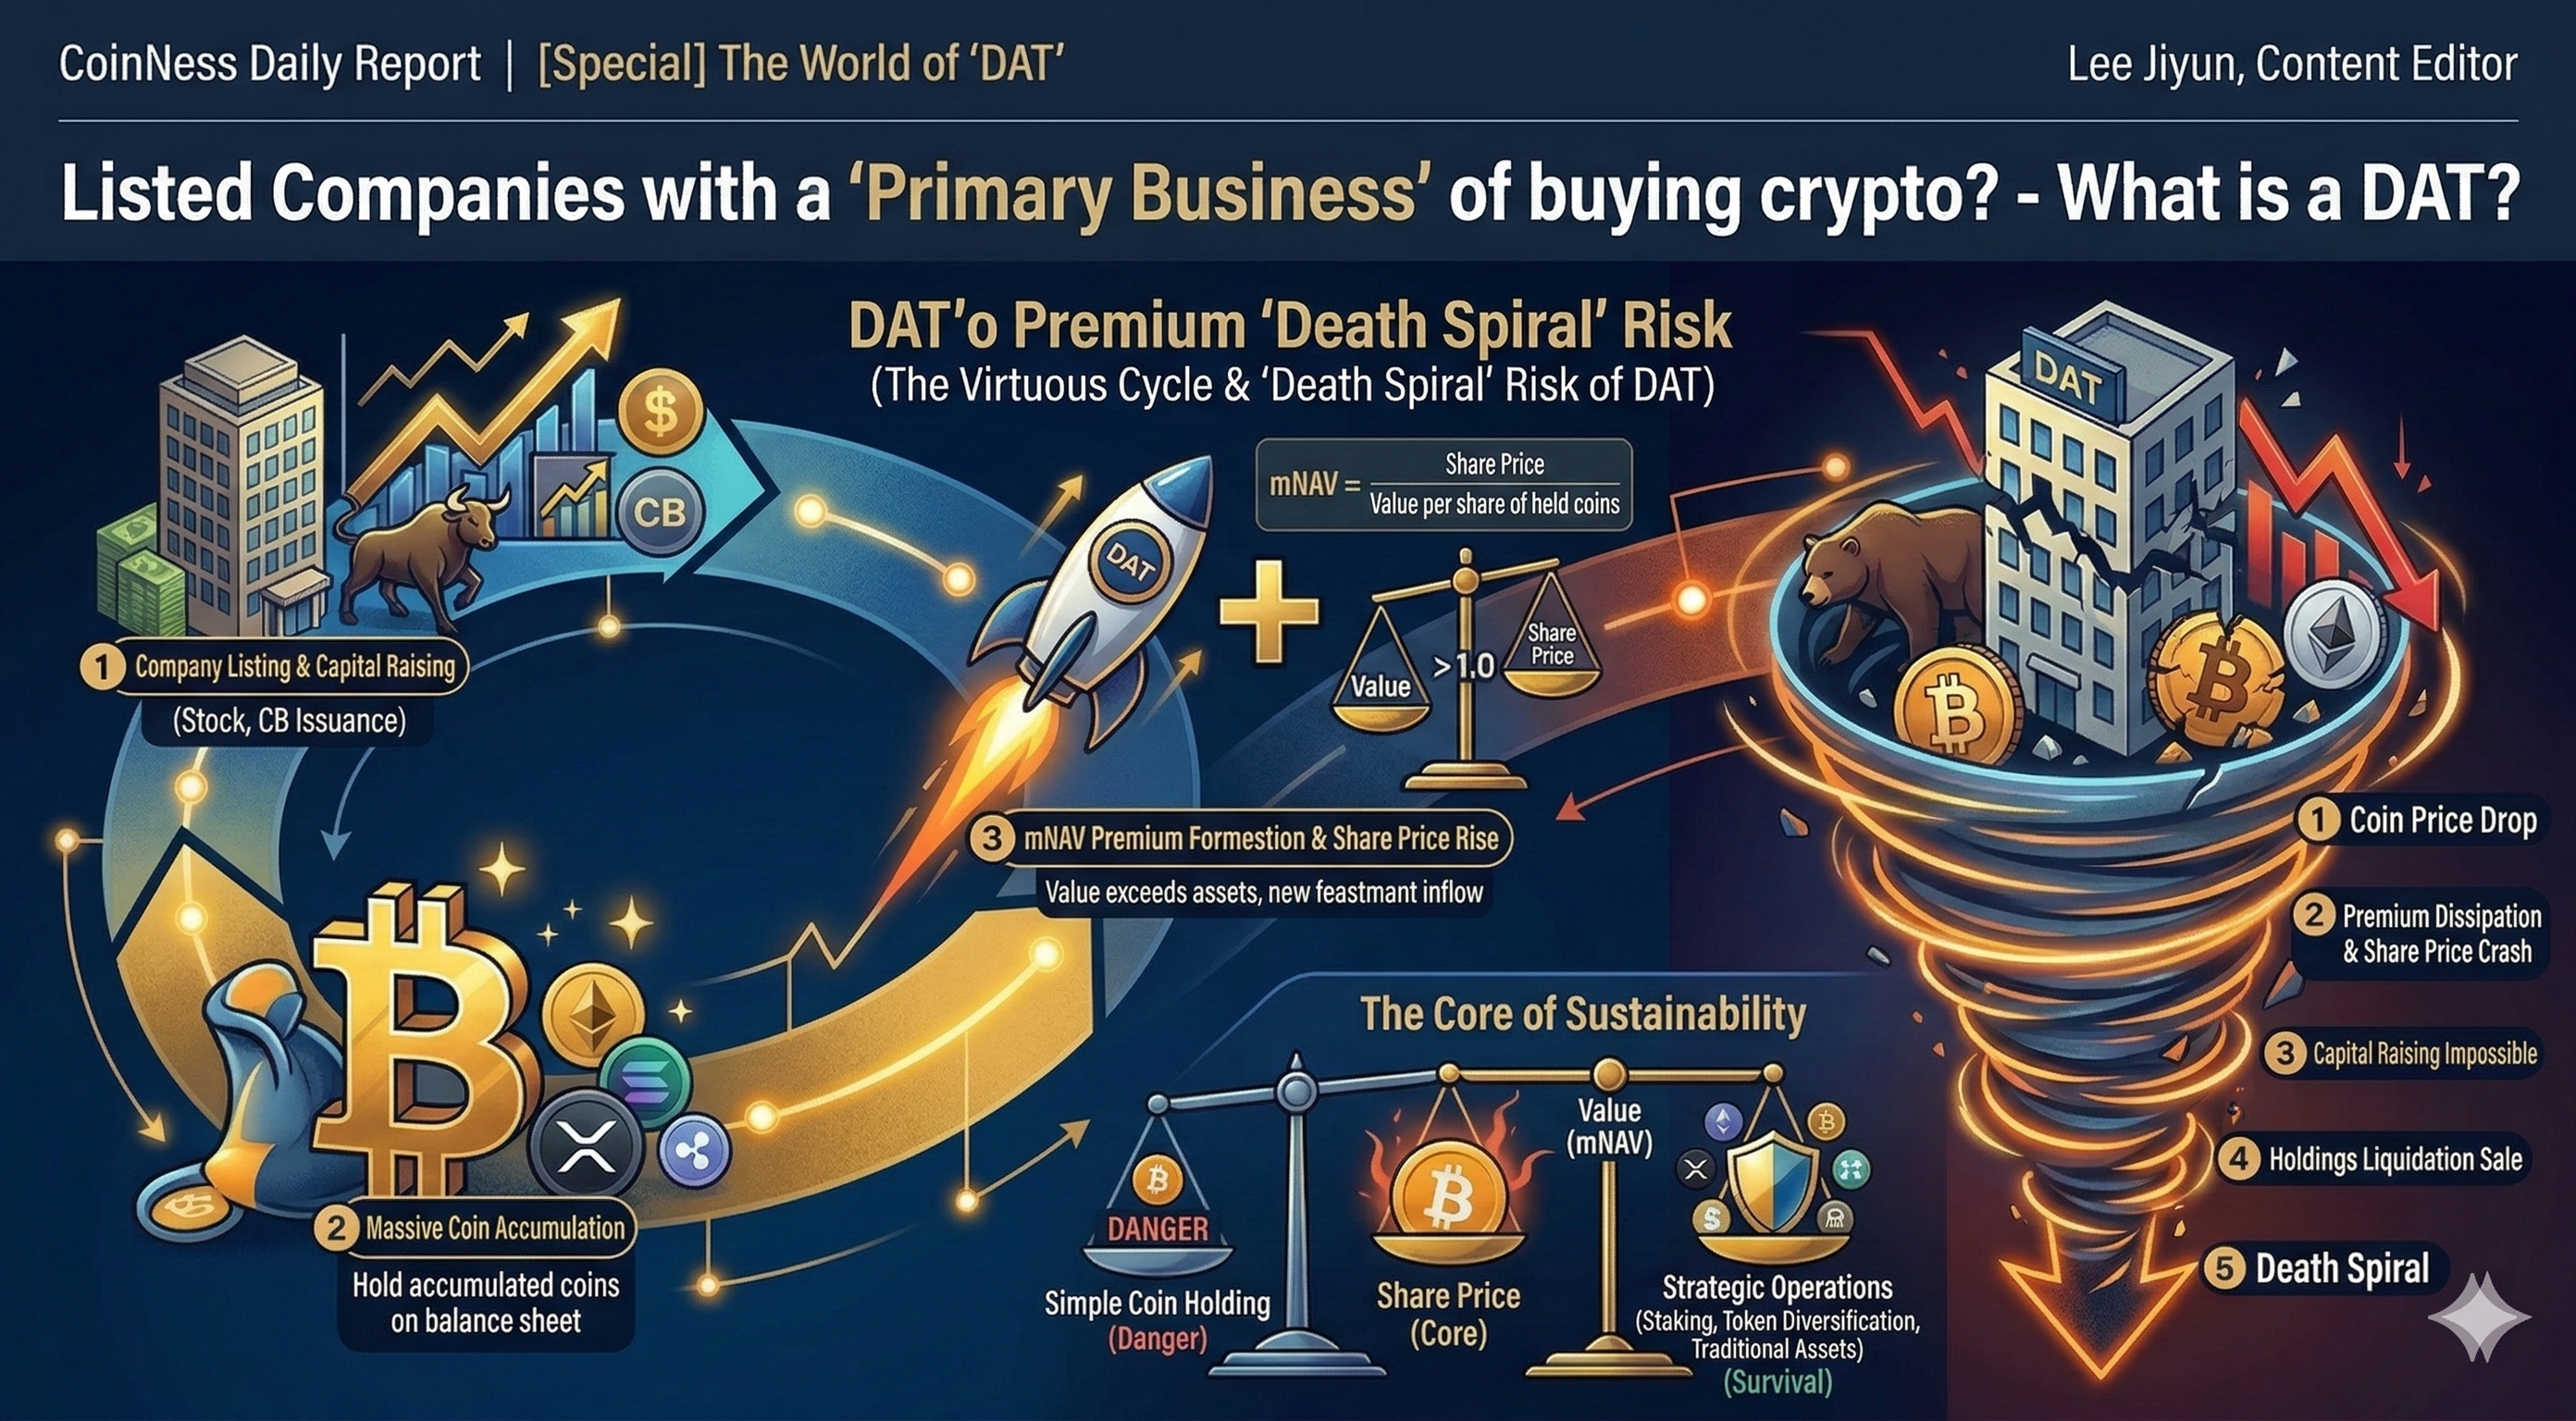
暗号資産(仮想通貨)業界だけでなく、既存のレガシーメディアでも**「DAT」**という言葉が頻繁に登場するようになりました。DATは仮想通貨を越え、伝統的な株式市場とも密接に関連しており、今や市場の需給に大きな影響を与えるほどの規模に成長したからです。DATとは何か、そして市場にどのような影響を与えているのかを整理します。
DAT(Digital Asset Treasury)とは何か?
DATとは「Digital Asset Treasury company」の略称で、直訳すると「デジタル資産財務企業」となります。ここでの「企業」は主に上場企業を指します。DATは暗号資産を中核的な事業戦略として掲げ、貸借対照表(B/S)に保有し、その売買状況を透明に公示する義務を負います。
このモデルは2020年、マイケル・セイラー氏率いるナスダック上場企業マイクロストラテジー(旧ソフトウェア開発会社)がビットコインを大量に買い集め始めたことで確立されました。同社は2026年3月2日時点で72万BTC以上を保有しています。この成功を受け、現在200社以上の上場企業がDATモデルを採用しています。
ビットコイン(BTC): DATの約90%が保有。合計保有量は約113万BTC(総供給量の約5%)。
イーサリアム(ETH): 2番目に人気の資産。トム・リー氏率いるビットマインなどが447万ETH以上を保有。
ソラナ(SOL): 3番人気。約1,600万SOLを保有するDATが存在。
その他: XRP、DOGE、BNB、ADAなども保有されていますが、規模はまだ限定的です。
投資家がコインではなくDAT株を買う理由
投資家は証券会社を通じてDAT株を購入することで、間接的な暗号資産投資が可能になります。特に直接保有が難しい年金基金などの機関投資家にとって、重要な参入ルートとなっています。
安全性: セルフカストディ(自己保管)の必要がなく、ハッキングのリスクを回避できる。
レバレッジ効果: DATはレバレッジをかけた投資を行うため、基礎資産(現物)以上の収益を狙える(その分リスクも高い)。
ETFとDATの違い
ETF(上場投資信託): 基礎資産の価格に連動する受動的な投資手段。投資家が買えば発行体が買うという構造。SECの承認が必要。
DAT: 株の取引とは無関係に、継続的に暗号資産を積み増すことが目標。増資や転換社債(CB)で調達した資金で買い増しを続ける。
重要概念:mNAV(Multiple of Net Asset Value)
DAT投資において欠かせない指標です。
NAV(純資産価値): 保有する暗号資産の1株あたりの価値。
mNAV: 株価をNAVで割った倍率。
1.0以上: プレミアム(割高・強気)。
1.0未満: ディスカウント(割安)。 高いmNAVは市場の強気心理を反映し、新規の資金調達能力に直結します。
「好循環」か「死の螺旋(デス・スパイラル)」か
強気相場では、**「価格上昇 → 株価上昇 → mNAVプレミアム形成 → 新株発行で資金調達 → 追加購入」**という好循環が生まれます。
しかし、弱気相場では**「デス・スパイラル」**の懸念が生じます。
暗号資産と株価が同時下落。
プレミアムが消滅し、資金調達による買い増しが不可能に。
収益源のないDATは、運営資金確保のために保有資産を売却せざるを得なくなる。
持続可能性への懸念
現在、市場が最も注視しているのはマイクロストラテジーの動向です。圧倒的な保有量を誇る同社が崩れれば、市場全体の投資心理が凍りつく恐れがあります。特に、負債(転換社債)を利用した「レバレッジ投資」を行っているため、価格低迷が長期化した場合、保有資産の現金化や株主価値の希薄化が必要になる可能性があります。
結論: 専門家は、ステーキングによる収益創出、保有トークンの多様化、伝統的資産(国債など)との混合戦略をとるDATのみが生き残ると見ています。DATの持続可能性は、「どれだけ持っているか」ではなく、**「下落相場を耐え抜く資金調達構造があるか」**にかかっています。
文:イ・ジヨン(コインネ・コンテンツエディター)