ETF承認後のビットコイン市場:構造変化と市場解釈の再定義(パート1)
Apr 03 2026
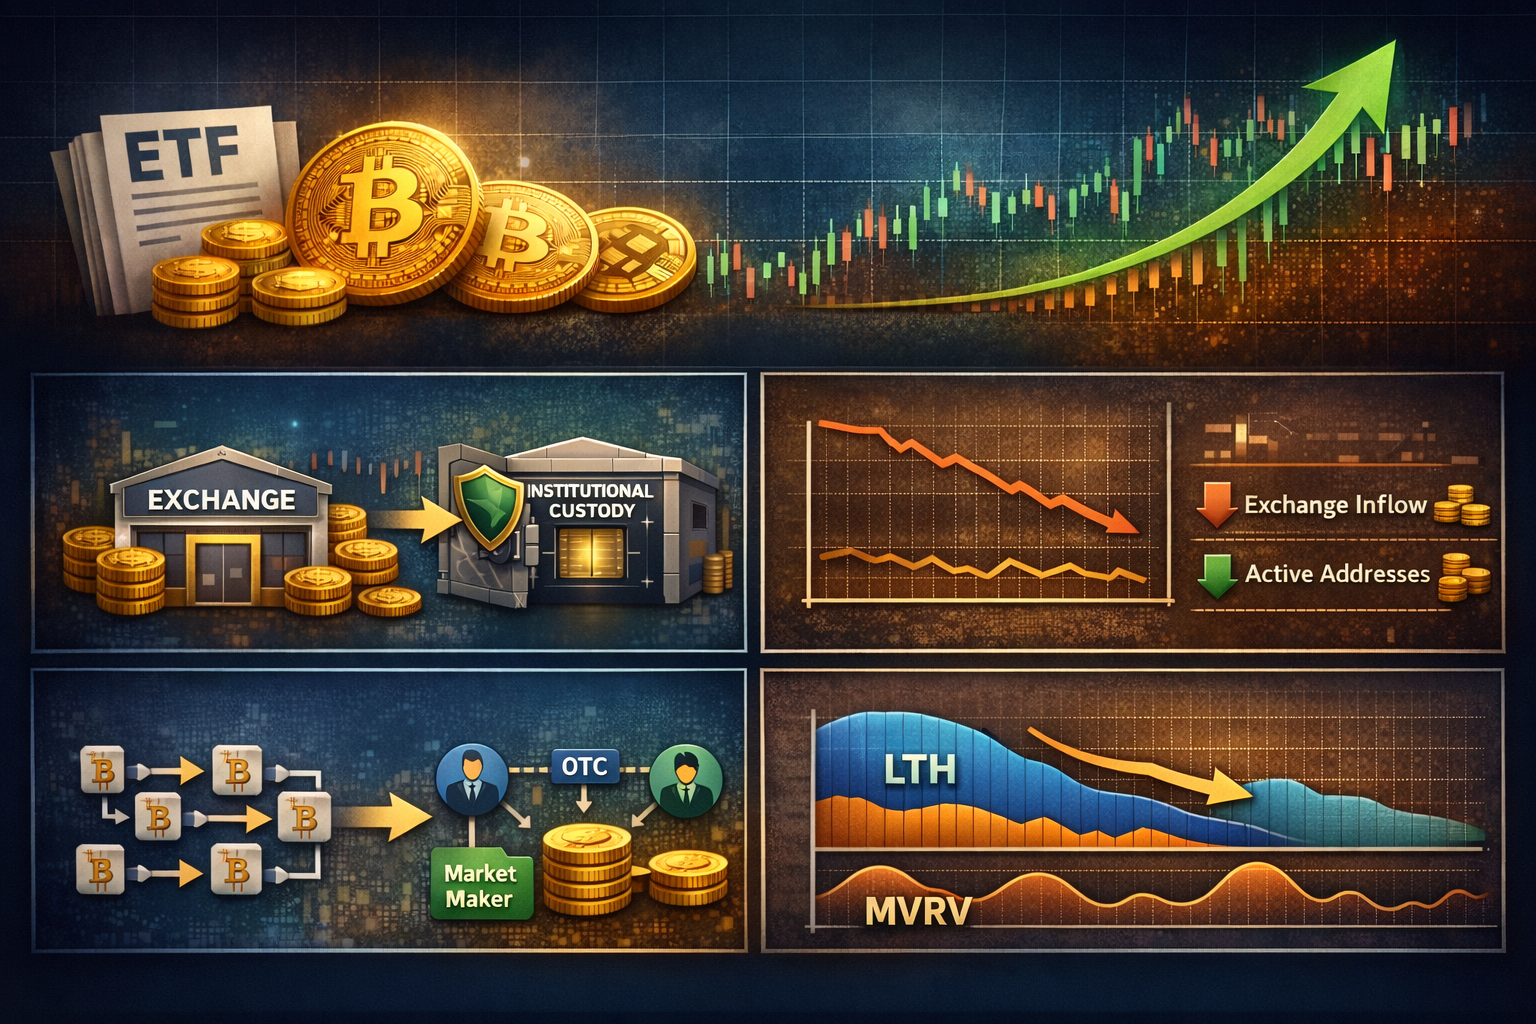
1. オンチェーンデータの変化 2024年1月10日のビットコイン現物ETF承認以降、ビットコイン市場の構造は過去のサイクルとは本質的に異なる様相を呈しており、この変化はオンチェーンデータ全体にわたって顕著に現れています。
1.1 取引所中心の構造からカストディ中心の構造への転換 過去のサイクルでは、投資家が取引所を中心に資産を保管し、取引を行う構造が一般的でした。しかし、ETF承認後、機関投資家はビットコインを直接保有するよりも、ETFを通じて間接的に投資するようになり、それらの資産は取引所ではなく機関専用のカストディ環境に保管されています。これにより、ビットコインの主な保管・移動経路は取引所から機関カストディへと移動し、オンチェーン上で観測される取引フローも構造的に変化しました。
1.2 市場規模の拡大とオンチェーン活動のデカップリング ETF承認後、市場規模は急速に拡大しましたが、取引所への入金量(Exchange Inflow)やアクティブアドレス数(Active Address)などのオンチェーン活動指標は、むしろ減少または停滞しています。これは実際の取引が減ったのではなく、ETF、OTC、マーケットメイカーなどの仲介構造が拡大したことで、個々の取引がすべてオンチェーンに記録される代わりに、仲介過程で集約され、必要最小限の精算のみがオンチェーン・トランザクションとして反映される構造に変化したためです。
1.3 サイクルデータの構造変化 この変化は、サイクル分析に活用される主要なオンチェーン指標にも影響を与えています。特に、長期保有者(LTH)と短期保有者(STH)間の供給移動構造が過去とは異なっています。ETF承認後は、長期保有者の供給減少が過去ほど急速ではなく、短期保有者への転換も段階的に行われています。その結果、MVRVなどの代表的な指標も、過去のような急激な過熱信号を形成するのではなく、より緩やかで段階的な動きを見せています。
2. テクニカル分析データの変化 構造変化は価格形成の方式にも影響を与えており、テクニカル分析指標においても過去とは異なる様相が見られます。特に、過去に繰り返し観測された明確な過熱信号が、現在のサイクルでは際立って現れていません。
2.1 Piサイクルモデル(Pi Cycle Model) Piサイクルモデルは、移動平均の交差を通じて市場の高値を識別します。現在のサイクルでは、価格上昇後の下落局面に入ったにもかかわらず、過去のような明確なゴールデンクロス信号が発生しませんでした。これは、今サイクルの上昇が短期間に急騰する形ではなく、より緩やかに進行したためと解釈できます。
2.2 200週移動平均線(200W MA)ヒートマップ 200W MAヒートマップは、長期平均からの価格乖離を基準に過熱度を判断します。現在のサイクルでは、価格上昇後も過去のような強い赤色区間(過熱区間)が十分に形成されず、過熱の持続期間も相対的に短くなっています。これは、過熱の強さと期間が以前のサイクルに比べて限定的であったことを意味します。
パート2へ続く。