Thị trường Bitcoin sau ETF: Thay đổi cấu trúc và Định nghĩa lại cách giải thích thị trường (Phần 1)
Apr 03 2026
Thị trường Bitcoin sau ETF: Thay đổi cấu trúc và Định nghĩa lại cách giải thích thị trường (Phần 1)
1. Sự thay đổi trong dữ liệu On-chain Kể từ khi phê duyệt Bitcoin Spot ETF vào ngày 10 tháng 1 năm 2024, cấu trúc thị trường Bitcoin đã cho thấy những khía cạnh khác biệt cơ bản so với các chu kỳ trước, và sự thay đổi này thể hiện rõ ràng trên toàn bộ dữ liệu on-chain.
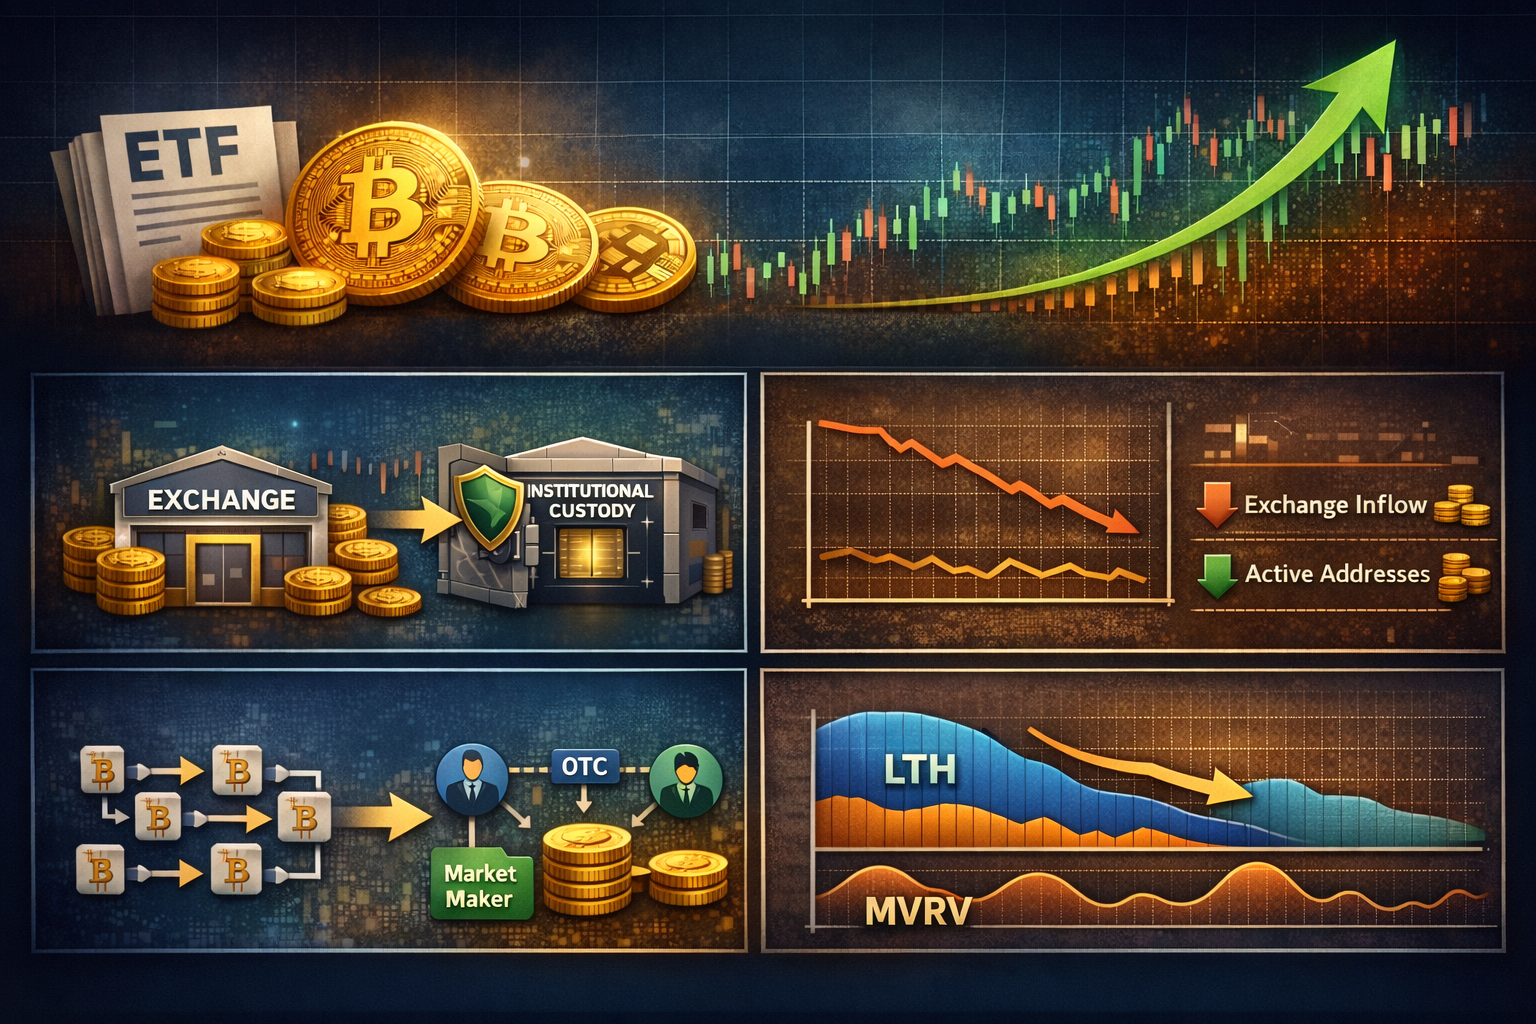
1.1 Chuyển đổi từ cấu trúc tập trung vào sàn giao dịch sang tập trung vào lưu ký (Custody) Trong các chu kỳ trước, cấu trúc phổ biến là các nhà đầu tư lưu trữ và thực hiện giao dịch thông qua sàn giao dịch. Tuy nhiên, sau khi ETF được phê duyệt, các nhà đầu tư tổ chức đang đầu tư gián tiếp vào tài sản Bitcoin thông qua ETF thay vì nắm giữ trực tiếp, và các tài sản này được lưu trữ trong môi trường lưu ký dành riêng cho tổ chức thay vì sàn giao dịch. Do đó, lộ trình lưu trữ và di chuyển chính của Bitcoin đã chuyển từ sàn giao dịch sang lưu ký tổ chức, và dòng giao dịch quan sát được trên chuỗi cũng thay đổi về mặt cấu trúc.
1.2 Mở rộng quy mô thị trường và sự phân kỳ (Decoupling) của hoạt động on-chain Sau khi phê duyệt ETF, quy mô thị trường Bitcoin đã mở rộng nhanh chóng và dòng vốn tổ chức thông qua ETF cũng có xu hướng tăng liên tục. Tuy nhiên, bất chấp sự mở rộng thị trường này, các chỉ số hoạt động on-chain như lượng nạp vào sàn (Exchange Inflow) và số địa chỉ hoạt động (Active Address) từng được quan sát trong các chu kỳ trước lại có xu hướng giảm hoặc đình trệ. Mặc dù trên dữ liệu on-chain có vẻ như khối lượng giao dịch và hoạt động giảm đi, nhưng điều này không phải do giao dịch thực tế giảm, mà là do các cấu trúc trung gian như ETF, OTC, Market Maker mở rộng, khiến các giao dịch riêng lẻ không được ghi lại trực tiếp trên on-chain mà được tổng hợp lại trong quá trình trung gian, chỉ những khoản thanh toán tối thiểu cần thiết mới được phản ánh dưới dạng giao dịch on-chain.
1.3 Thay đổi cấu trúc dữ liệu chu kỳ Những thay đổi này cũng ảnh hưởng đến các chỉ số on-chain chính được sử dụng để phân tích chu kỳ. Đặc biệt, cấu trúc di chuyển lượng cung giữa người nắm giữ dài hạn (LTH) và người nắm giữ ngắn hạn (STH) đang trở nên khác biệt so với trước đây. Trong các chu kỳ trước, trong giai đoạn giá tăng, lượng cung của người nắm giữ dài hạn đổ vào thị trường và giảm nhanh chóng, và trong quá trình dòng vốn mới hấp thụ lượng này, tỷ lệ LTH/STH thường giảm mạnh trong thời gian ngắn. Tuy nhiên, sau khi ETF được phê duyệt, lượng cung của người nắm giữ dài hạn không giảm nhanh như trước và việc chuyển sang người nắm giữ ngắn hạn cũng diễn ra dần dần, khiến sự sụt giảm của chỉ số được phân bổ qua nhiều giai đoạn.
2. Sự thay đổi trong dữ liệu phân tích kỹ thuật Cấu trúc thị trường Bitcoin thay đổi cũng ảnh hưởng đến cách hình thành giá, và các chỉ số phân tích kỹ thuật cũng cho thấy những khía cạnh khác với các chu kỳ trước.
2.1 Mô hình Pi Cycle Mô hình Pi Cycle được sử dụng để xác định đỉnh thị trường thông qua sự giao cắt giữa đường trung bình động ngắn hạn (111 ngày) và đường trung bình động dài hạn (2 × 350 ngày). Trong chu kỳ hiện tại, mặc dù đã bước vào giai đoạn giảm sau khi giá tăng, nhưng tín hiệu giao cắt rõ ràng như trước đây vẫn chưa xuất hiện. Điều này là do sự tăng trưởng và giai đoạn quá nhiệt trong chu kỳ này không diễn ra dưới dạng giá tăng vọt trong thời gian ngắn mà diễn ra chậm rãi hơn.
2.2 Biểu đồ nhiệt 200W MA Biểu đồ nhiệt đường trung bình động 200 tuần (200W MA Heatmap) là chỉ số chu kỳ dài hạn điển hình. Trong chu kỳ hiện tại, mặc dù giá đã tăng nhưng vùng màu đỏ đậm (vùng quá nhiệt) như trước đây vẫn chưa được hình thành đầy đủ và thời gian duy trì vùng quá nhiệt cũng tương đối ngắn.
Còn tiếp ở Phần 2.